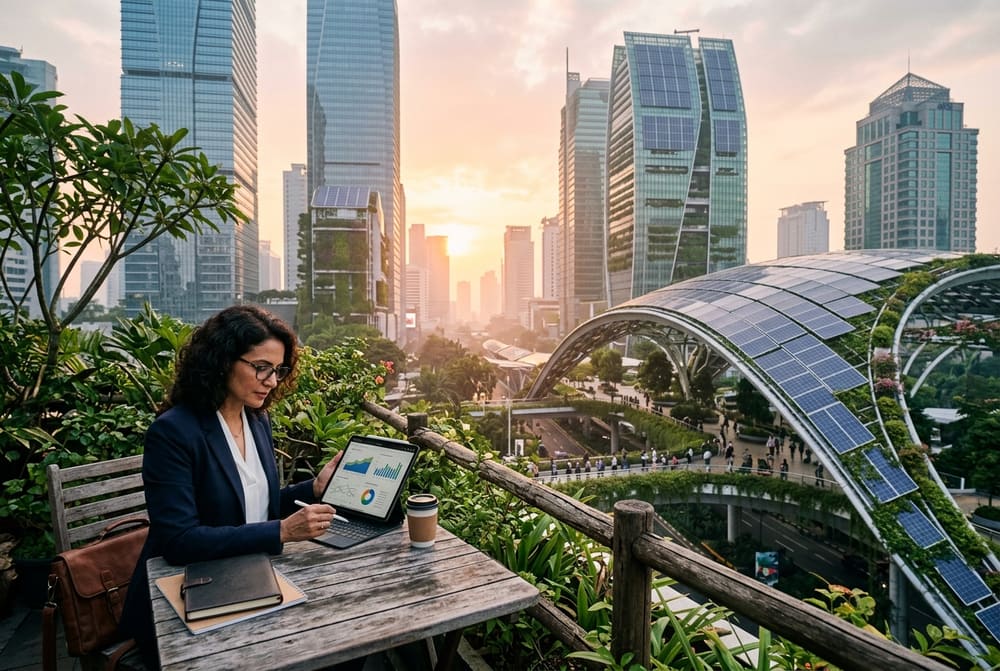
Mendesain arsitektur kebijakan fiskal di tengah tuntutan transisi energi bersih sering kali terasa seperti berjalan di atas seutas tali tipis. Di satu sisi, komitmen penurunan emisi gas rumah kaca menuntut belanja modal negara yang masif untuk infrastruktur energi terbarukan dan insentif fiskal bagi investor swasta. Namun di sisi lain, disiplin defisit anggaran di bawah 3 persen produk domestik bruto (PDB) membatasi fleksibilitas ekspansi belanja pemerintah.
Dilema struktural ini makin terasa ketika pertumbuhan ekonomi global melambat dan harga komoditas ekspor andalan mengalami normalisasi. Kebutuhan belanja negara untuk pos-pos prioritas seperti jaring pengaman sosial, ketahanan pangan, dan pembayaran cicilan pokok serta bunga utang tetap menuntut porsi anggaran yang rigid.
Evaluasi Kritis Insentif Pajak Hijau
Dalam kurun waktu lima tahun terakhir, instrumen tax holiday, pembebasan PPN alat pembangkit ramah lingkungan, serta fasilitas pengurangan pajak penghasilan telah digelontorkan secara dermawan guna memikat industri hilir baterai dan kendaraan listrik. Namun, sudahkah insentif tersebut menghasilkan efek pengganda (multiplier effect) yang sepadan?
Evaluasi berkala Badan Kebijakan Fiskal menunjukkan bahwa tanpa pengawasan ketat terhadap tingkat komponen dalam negeri (TKDN) dan kewajiban riset bersama perguruan tinggi lokal, keringanan pajak berisiko hanya dinikmati sebagai relokasi manufaktur tanpa transfer kapabilitas teknologi yang bermakna bagi industri domestik.
Transisi ekologis yang adil (just transition) tidak boleh meninggalkan kelas pekerja sektor energi konvensional ke dalam jurang pengangguran struktural baru.
Urgensi Implementasi Pajak Karbon Terarah
Kunci keberlanjutan transisi hijau terletak pada keberanian mengeksekusi instrumen pajak karbon (carbon tax) secara kredibel dan terukur. Penerimaan dari pajak karbon tidak boleh dimasukkan ke dalam pundi-pundi kas umum tanpa alokasi khusus (earmarking), melainkan harus dialirkan kembali dalam bentuk subsidi langsung transisi energi bagi rumah tangga berpenghasilan rendah.
Hanya dengan pendekatan fiskal yang transparan, terukur, dan berorientasi pada keadilan sosial, cita-cita Indonesia Emas yang hijau bukan sekadar retorika di panggung seminar internasional, melainkan fondasi kokoh kemakmuran seluruh rakyat Indonesia.
Artikel ini diverifikasi dan disetujui oleh redaktur bersertifikat sesuai Pedoman Pemberitaan Media Siber. Ringkasan poin kunci dibantu sistem komputasi terstruktur di bawah pengawasan manusia seutuhnya.
Opini: Menguji Ketangguhan Fiskal Daerah Menghadapi Siklus Transisi Komoditas Energi Hijau
Analisis kritis tentang potensi kerentanan kas APBD di wilayah sentra pertambangan dan urgensi pembentukan Sovereign Wealth Fund tingkat daerah untuk mencegah jebakan kutukan sumber daya.
Opini: Menakar Efektivitas Transfer ke Daerah dalam Membangun Kemandirian Fiskal Lokal
Pengalokasian dana perimbangan APBN harus bertransformasi dari sekadar rutinitas administratif transfer menjadi instrumen pendorong produktivitas ekonomi daerah.
Etika Riset Ilmiah dan Batas Intervensi Algoritma: Menjaga Martabat Akademik Pendidikan Tinggi
Kecerdasan buatan dapat menjadi asisten penelusuran pustaka, namun integritas temuan ilmiah tetap bertumpu pada kejujuran eksperimen manusia.
Tulis tanggapan dengan sopan dan patuhi pedoman etika komunitas.
Masuk dengan Akun Google untuk menulis komentar Anda
Belum ada komentar
Jadilah yang pertama memberikan tanggapan atau opini mengenai berita ini.